财富管理产品与投资分析 构建稳健的财富资产管理体系
在当今复杂多变的金融市场中,财富管理已不再是简单的储蓄或单一资产购买,而是一项系统性的工程。其核心目标是通过科学的产品配置与深入的投资分析,实现财富资产的长期保值、增值与传承。本文将从财富管理产品的分类、投资分析框架以及财富资产管理的实践策略三个维度展开探讨,帮助投资者构建理性的认知体系。
一、财富管理产品的全景图谱
财富管理产品可大致分为以下几类,每类产品对应不同的风险收益特征与流动性安排:
1. 现金管理类产品
包括银行活期存款、货币市场基金、同业存单指数基金等。特点是流动性极高、风险极低,但收益率通常仅能覆盖通胀或略高于通胀。适合作为短期资金周转与应急储备工具。
2. 固定收益类产品
涵盖国债、地方政府债、企业债、债券型基金、银行理财(固收类)等。核心风险为信用风险与利率风险,收益相对稳定,是资产组合中的“压舱石”。投资者需关注久期、信用评级与到期收益率。
3. 权益类产品
包括股票、股票型基金、混合型基金、ETF等。长期回报潜力较高,但波动显著。适合风险承受能力较强、投资期限较长的投资者。分析时需结合宏观周期、行业景气度与个股/基金基本面。
4. 另类投资产品
如房地产信托投资基金(REITs)、私募股权、商品期货、黄金等。这类产品与传统股债相关性较低,可分散组合风险,但流动性较差、专业门槛高,需谨慎配置。
5. 保险与保障类产品
包括年金险、增额终身寿险、重疾险等。其核心功能是风险转移与长期现金流规划,而非博取高收益。在财富管理中常用于遗产规划、税务筹划与家庭保障。
二、投资分析的核心框架
面对琳琅满目的产品,投资者需要一套系统的分析框架,避免“拍脑袋”决策。推荐采用“自上而下”与“自下而上”相结合的方法:
- 宏观分析:跟踪GDP增速、CPI、PPI、货币政策(利率、存款准备金率)、财政政策等。例如,降息周期通常利好债券与成长股,加息周期则利好浮动利率产品与价值股。
- 估值分析:对权益类产品,使用市盈率(PE)、市净率(PB)、股债性价比(ERP)等指标判断市场温度;对固收类产品,关注到期收益率与信用利差。
- 产品筛选:同类产品中,比较费率、 historical 回撤、夏普比率、基金经理任职年限等。对于基金,还需考察其投资风格是否漂移。
- 压力测试与情景分析:模拟极端市场条件下(如2008年金融危机、2020年疫情冲击)组合的最大回撤,确保自身能承受。
三、财富资产管理的实践策略
财富资产管理的关键在于“适配”——产品与人生阶段、风险偏好、资金用途相匹配。以下是几条通用原则:
1. 明确目标与期限
短期(<1年)资金应投向现金管理类或短债;中期(1-5年)可配置固收+与部分权益;长期(>5年)则可提高权益与另类资产比例。
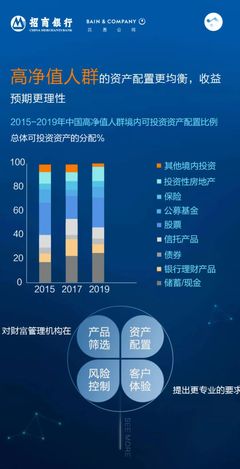
2. 分散配置,动态再平衡
经典组合如“股债60/40”并非僵化不变。建议每半年或一年检视一次,当某类资产偏离目标比例超过5%时进行再平衡,实现“高卖低买”。
3. 控制成本与税务
管理费、申购赎回费、业绩报酬会显著侵蚀长期收益。优先选择费率低的指数基金或ETF。同时利用税收优惠账户(如个人养老金账户)进行长期投资。
4. 警惕行为偏差
避免追涨杀跌、过度自信、锚定效应。可制定书面投资纪律,或借助智能投顾工具辅助决策。
5. 定期复盘与学习
每季度回顾组合表现,分析收益来源(资产配置贡献 vs 个券选择贡献)。持续学习金融知识,但不必追求“择时”,因为长期来看,资产配置决定了90%以上的收益波动。
##
财富管理不是一夜暴富的捷径,而是一场与时间并肩的马拉松。理解产品本质、掌握分析工具、坚持纪律化配置,才能在通胀与市场波动中守护并壮大财富资产。建议投资者从自身风险承受能力出发,必要时咨询独立理财顾问,构建真正属于自己的稳健财富管理体系。
如若转载,请注明出处:http://www.ddcf888.com/product/43.html
更新时间:2026-10-05 01:49:29