投资管理与财富资产管理 构建稳健的财富增长体系
在当今经济环境充满不确定性的时代,投资管理与财富资产管理已成为个人和家庭实现财务目标、抵御通胀风险、积累长期财富的核心手段。许多人对这两个概念的理解仍停留在“炒股”或“买基金”的层面,缺乏系统性的认知与规划。本文将从定义、区别、核心策略及实践步骤出发,帮助读者建立科学的财富管理框架。
一、投资管理与财富资产管理的区别与联系
投资管理侧重于对具体资产类别的选择、配置与交易执行,目标是在给定风险下实现收益最大化。它通常关注股票、债券、基金、房地产、大宗商品等单一资产的表现。例如,精选一只成长型股票或调整债券久期,都属于投资管理的范畴。
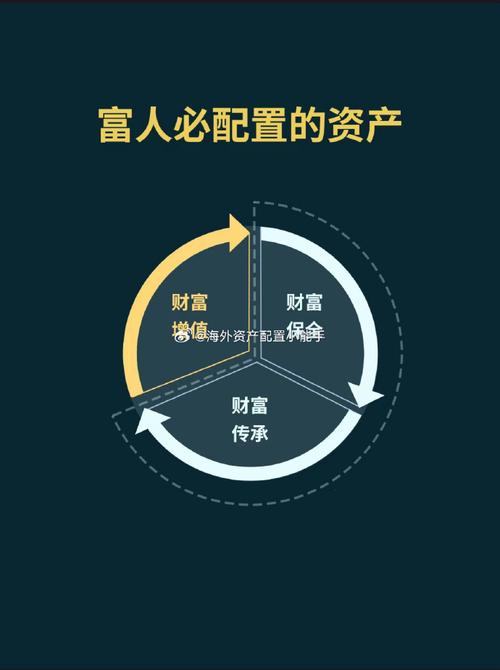
财富资产管理则是一个更宏观、更综合的概念。它不仅涵盖投资管理,还包括现金流规划、税务优化、保险保障、退休计划、遗产传承等。财富管理的目标是实现人生不同阶段的财务目标,如购房、子女教育、品质养老,同时控制整体风险,而非单纯追求高回报。
二者的联系在于:财富资产管理为投资管理提供方向和约束(比如“我需要多少年后的多少资金”),而投资管理是财富管理落地的重要手段。良好的财富管理必然包含理性的投资管理。
二、财富资产管理的核心策略
1. 资产配置:决定90%的长期收益
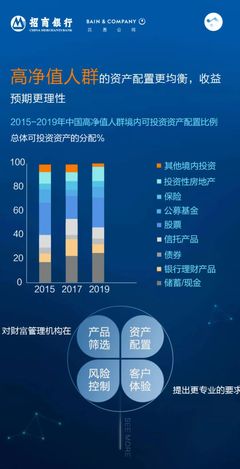
学术研究表明,资产配置策略解释了投资组合约90%的收益波动。经典的配置模型包括:
- 股债平衡:如60%股票+40%债券,适合中等风险偏好者。
- 全天候组合:桥水基金达利欧提出,按经济环境(增长/通胀高低)分配股票、债券、黄金、商品。
- 生命周期配置:年轻时多配权益类资产,临近退休逐步增加固定收益类。
2. 分散化与再平衡
“不要把所有鸡蛋放在同一个篮子里”是永恒真理。分散化不仅指股票数量,更指跨资产类别、跨地域、跨行业。定期再平衡(如每年一次)可锁定收益、控制风险。
3. 风险管理:先保值,再增值
财富管理的首要原则是避免重大亏损。具体措施包括:
- 预留3-6个月生活费的应急资金。
- 配置重疾险、医疗险、意外险等保障型保险。
- 避免高杠杆、单一押注和过度交易。
4. 税务与传承规划
利用税收优惠政策(如个人养老金账户、长期资本利得优惠)可显著提升税后收益。对于高净值家庭,信托、保险金信托等工具可有效实现财富传承。
三、投资管理的实践步骤
- 明确目标与约束:写出投资期限、预期收益率、最大可承受亏损、流动性需求。
- 评估风险承受能力:结合年龄、收入稳定性、心理承受力。
- 制定投资政策声明(IPS):包括目标、配置比例、可投范围、再平衡规则。
- 选择工具:低成本的指数基金、ETF适合多数人;主动管理适合有专业能力的投资者。
- 执行与监控:定期检查组合偏离,避免频繁交易。
- 复盘与调整:每年或当人生重大变化时(结婚、生子、换工作)重新审视计划。
四、常见误区与建议
- 误区一:追求短期暴富。财富积累需要时间,年化10%已是优秀水平。
- 误区二:忽略通胀与费用。2%的管理费+3%通胀,会吞噬大量收益。
- 误区三:盲目跟风。比特币、热门股、网红基金未必适合你。
建议从简单开始:三个基金组合(国内股票+国外股票+债券)足以实现良好的分散化。随着资产增长,再逐步引入另类资产和专业顾问。
##
投资管理是战术,财富资产管理是战略。没有战略的战术是盲目的,没有战术的战略是空洞的。无论资产多少,尽早建立系统性的财富管理框架,坚持长期主义、分散配置和定期复盘,方能在波动的市场中行稳致远,实现人生各阶段的财务自由与安宁。
如若转载,请注明出处:http://www.ddcf888.com/product/49.html
更新时间:2026-10-05 14:35:06